
Сколько стоит один игрок для казино
Одной цены у игрока для казино нет. В расчётах рядом стоят несколько разных величин, и каждая отвечает на свой вопрос. CAC или CPA показывает, сколько стоит привлечь нового платящего игрока; LTV — сколько чистого игрового дохода он способен принести за весь...


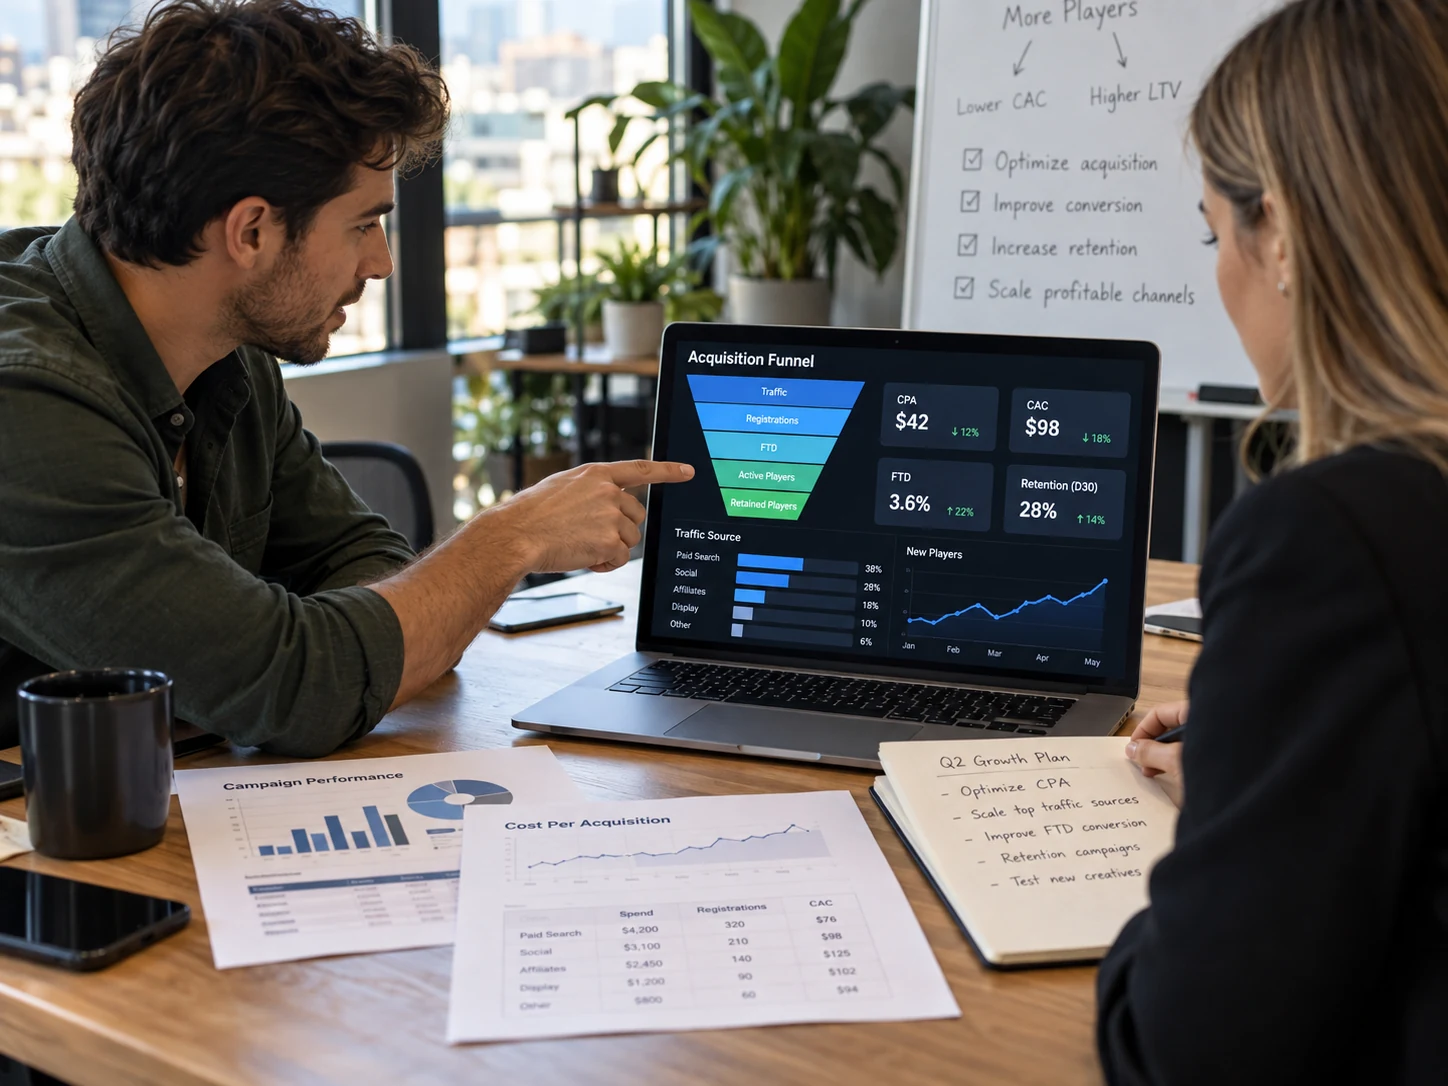
Одной цены у игрока для казино нет. В расчётах рядом стоят несколько разных величин, и каждая отвечает на свой вопрос. CAC или CPA показывает, сколько стоит привлечь нового платящего игрока; LTV — сколько чистого игрового дохода он способен принести за весь жизненный цикл; GGR и NGR показывают, какая часть игровой активности превращается сначала в валовый, а затем в более близкий к реальной экономике доход оператора. Поэтому депозит в 10 000 ₽ не означает, что казино заработало 10 000 ₽, а проигрыш игрока ещё не равен чистой прибыли бизнеса.
Рабочая цепочка расчёта выглядит так: привлечение → регистрация → KYC → первый депозит (FTD) → ставки и игровой оборот → выигрыши и проигрыши → GGR → вычеты → NGR → удержание → LTV → окупаемость CAC. По ней и видно, где заканчиваются деньги на балансе игрока и начинается экономика оператора.
Три ответа на вопрос о стоимости игрока
| Что хотят узнать | Основная метрика | Что она означает |
|---|---|---|
| Сколько казино заплатило за нового игрока | CAC / CPA | Стоимость привлечения платящего или квалифицированного игрока |
| Сколько игрок приносит за время активности | LTV / CLV | Пожизненная экономическая ценность игрока или когорты |
| Сколько казино получает от игровой активности | GGR → NGR | Игровой результат до и после прямых вычетов |
Эти показатели легко перепутать, хотя они описывают разные этапы. Игрок может дорого стоить в привлечении, но иметь высокий LTV и окупаться. Другой может прийти дёшево, сделать один депозит ради приветственного бонуса и больше не вернуться. Низкий CPA сам по себе не доказывает хорошую unit-экономику.
Почему депозит игрока — не заработок казино
Депозит часто принимают за заработок казино — и на этом расчёт сразу ломается. Депозит — это пополнение игрового баланса. После него деньги могут многократно участвовать в ставках, часть может быть проиграна, часть выиграна и выведена. Поэтому deposit, turnover и revenue — разные сущности.
Например, игрок внёс 5 000 ₽. Он может сделать ставок на 30 000 ₽, потому что выигрыши возвращаются на баланс и снова участвуют в игре. Эти 30 000 ₽ — игровой оборот, или wagering volume/turnover, а не новый депозит и не доход казино.
Для GGR достаточно простой формулы:
GGR = сумма ставок − выплаченные игрокам выигрыши.
Если за выбранный период игроки поставили 1 000 000 ₽, а выигрышей получили на 950 000 ₽, GGR составит 50 000 ₽. Эти 50 000 ₽ намного ближе к экономическому смыслу проигрыша игроков, чем сумма внесённых депозитов. Но даже GGR ещё нельзя считать чистой прибылью казино.
RTP, house edge и почему нельзя заранее назначить игроку фиксированный проигрыш
Ожидаемый результат от оборота обычно считают через RTP (Return to Player) и house edge. RTP показывает теоретическую долю ставок, которая возвращается игрокам в виде выигрышей на большом объёме игры. House edge — математическое преимущество оператора; в упрощённом виде оно является дополнением RTP до 100%.
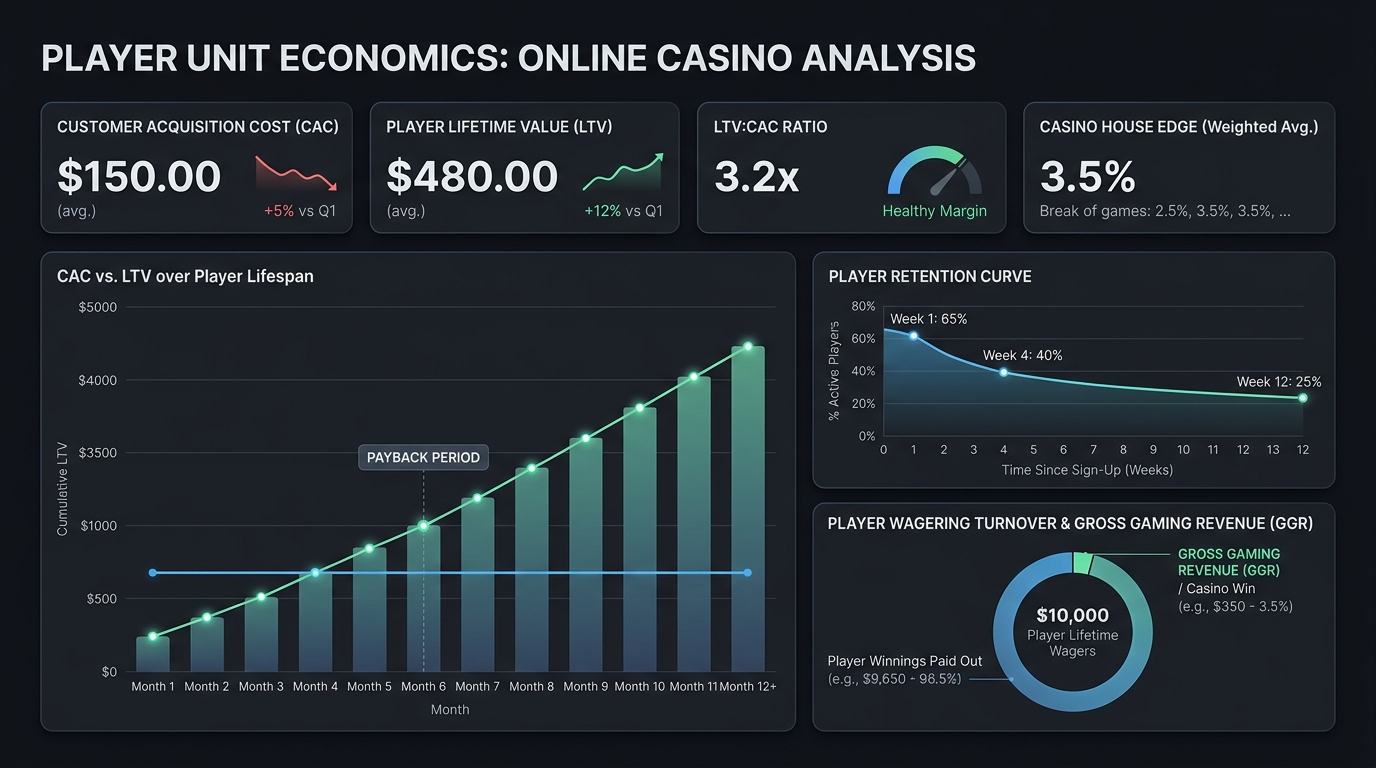
При RTP 96% теоретический house edge составляет 4%. Это не означает, что человек, внёсший 10 000 ₽, обязательно потеряет 400 ₽. Процент относится к большому объёму ставок и математическому ожиданию, а результат отдельной сессии может сильно отклоняться: игрок способен быстро проиграть баланс, выйти почти без изменения или получить крупный выигрыш.
Отдельно смотрят на hold. Фактический hold отражает долю игрового оборота, оставшуюся у оператора за конкретный период. Теоретический house edge задаётся математикой игры, а realized hold зависит от реальных результатов игроков и на коротком горизонте может заметно колебаться.
Как проигрыш превращается в GGR, а GGR — в NGR
GGR — ещё не деньги, которые можно считать итоговым доходом оператора. Из валового игрового дохода вычитаются расходы и корректировки, связанные с обслуживанием игрока. После них оператор получает NGR — Net Gaming Revenue.
В упрощённом расчёте:
NGR = GGR − бонусы − комиссии провайдеров − платёжные расходы − налоги и сборы − другие предусмотренные моделью вычеты.
Универсальной формулы NGR для всей индустрии нет. В зависимости от оператора, юрисдикции и договора в расчёт могут попадать bonus cost, game provider fees, payment processing fees, chargebacks, jackpot contributions, affiliate deductions, административные комиссии и отдельные игровые налоги. Поэтому две компании с одинаковым GGR могут получить разный NGR.
Отсюда видно, почему фраза «игрок проиграл казино 20 000 ₽» ещё не отвечает на вопрос о прибыли. Часть валового дохода может уйти провайдеру игр, платёжной системе, партнёру, на бонусы и обязательные платежи. После этого остаются операционные расходы бизнеса, поэтому NGR тоже не равен чистой бухгалтерской прибыли.
Сколько стоит привлечь одного игрока: CAC, CPA и FTD
CAC (Customer Acquisition Cost) — стоимость привлечения клиента. В iGaming важен не только бюджет, но и то, кого именно считают привлечённым игроком: регистрация сама по себе практически ничего не говорит о коммерческой ценности пользователя. На практике стоимость часто привязывают к FTD — First-Time Depositor, то есть игрока, впервые внёсшего депозит.
Формула CAC:
CAC = расходы на привлечение / количество новых квалифицированных игроков.
В расходы могут входить paid search, paid social, programmatic, SEO, affiliate marketing, производство креативов, агентские комиссии, welcome bonus, tracking и attribution, KYC, AML, anti-fraud и расходы платёжной инфраструктуры. Если часть этих затрат исключить, CAC получится искусственно низким.
CPA (Cost Per Acquisition) часто используется в affiliate-модели: партнёр получает фиксированную выплату за игрока, выполнившего условия квалификации. Но «один FTD» у разных операторов может означать разное. Иногда достаточно первого депозита, иногда требуются минимальная сумма, завершённый KYC, отсутствие fraud-признаков и определённая wagering activity.
Почему нельзя назвать одну среднюю цену игрока
Цена привлечения зависит от GEO, лицензирования и регулирования рынка, канала трафика, бренда, конкуренции, устройства, продукта, требований к FTD и качества аудитории. Один и тот же номинальный CPA в разных когортах способен давать совершенно разный финансовый результат.
Диапазоны CAC или CPA из отраслевых обзоров годятся лишь как ориентиры для конкретного рынка и периода. Переносить стоимость FTD из одной юрисдикции на всю индустрию некорректно. Для российской аудитории это особенно важно: публичные международные benchmarks обычно описывают отдельные регулируемые или зарубежные GEO и не являются универсальной «ценой российского игрока».
LTV: сколько игрок ценен для казино
LTV (Lifetime Value) или CLV показывает ценность игрока за весь период его отношений с оператором. Простая модель может выглядеть как средний доход за период, умноженный на среднюю продолжительность активности, но для казино полезнее считать LTV на базе накопленного NGR.
В когортной модели:
LTV когорты = накопленный NGR когорты / число исходных FTD.
Так acquisition связывается с тем, что игрок сделал после первого депозита. В LTV проявляются retention, churn, частота повторных депозитов, средний депозит, игровой оборот, game mix, бонусная нагрузка, платёжные расходы и срок активности.
Хорошо виден этот разрыв по second-deposit rate. Первый депозит может быть стимулирован welcome bonus, а повторный означает, что игрок вернулся после первой сессии. Поэтому два источника с одинаковым количеством FTD способны иметь совершенно разное качество: у одного большая часть пользователей исчезнет после первого депозита, у другого сформируется удерживаемая когорта.
Пример экономики одного игрока
Возьмём условный расчёт: привлечение квалифицированного FTD обошлось оператору в 8 000 ₽. За несколько месяцев игрок сделал несколько депозитов и сформировал значительный игровой оборот. После вычета выигрышей его накопленный GGR составил 24 000 ₽.
Пусть связанные бонусы, комиссии игровых провайдеров, платёжные расходы и другие учитываемые прямые вычеты составили 7 000 ₽. Тогда условный NGR:
24 000 − 7 000 = 17 000 ₽.
Если принять эти 17 000 ₽ за накопленную ценность игрока в выбранной модели, а CAC равен 8 000 ₽, разница до дополнительных переменных и операционных расходов составляет 9 000 ₽.
| Показатель | Условное значение |
|---|---|
| CAC | 8 000 ₽ |
| Накопленный GGR | 24 000 ₽ |
| Прямые вычеты из GGR | 7 000 ₽ |
| Накопленный NGR | 17 000 ₽ |
| NGR минус CAC | 9 000 ₽ |
Цифры здесь нужны только для показа механики; это не рыночный benchmark. Без знания состава NGR, периода наблюдения и всех затрат нельзя называть 9 000 ₽ чистой прибылью.
Когда игрок окупился: LTV:CAC и payback period
LTV и CAC по отдельности мало что говорят об окупаемости. Нужно понимать их соотношение и время окупаемости.
LTV:CAC сопоставляет накопленную ценность игрока со стоимостью его привлечения. Если выбранная модель LTV ниже CAC и других переменных затрат, такая когорта экономически не окупает acquisition. Если LTV выше полной стоимости привлечения и обслуживания, появляется положительный contribution margin.
Payback period показывает, сколько времени требуется, чтобы накопленный вклад игрока компенсировал CAC. Это критично для cash flow: две когорты могут иметь одинаковый долгосрочный LTV, но одна возвращает затраты за несколько недель, а другая — через много месяцев.
Игрок с CAC 10 000 ₽ может быть и дорогим, и дешёвым — всё решает вторая половина расчёта. При LTV 5 000 ₽ такой CAC разрушает экономику. При существенно более высоком устойчивом LTV та же цена привлечения может быть приемлемой. Сравнивать нужно игроков одной когорты, одного GEO, канала и временного окна.
Почему казино считают когорты, а не «среднего игрока»
Среднее быстро прячет различия между игроками. Игроки из SEO, paid media, affiliate-источников, referral и CRM reactivation отличаются по цене привлечения, депозитному поведению, retention и NGR. Отличаются и продукты: slots, live dealer, table games, jackpot-механики и другие игровые вертикали создают разную структуру оборота и маржи.
Cohort analysis группирует игроков по дате привлечения, GEO, источнику, кампании, продукту или другому признаку и отслеживает их экономику во времени. Тогда можно сравнивать не абстрактные ARPU или средний депозит, а, например, NGR на FTD через 30, 90 и 180 дней.
На когортах хорошо заметна концентрация дохода: небольшая доля VIP/high-value players может формировать значительную часть дохода когорты. Из-за этого средний LTV иногда выглядит высоким, хотя медианный игрок имеет гораздо меньшую ценность. Для оценки устойчивости важны не только ARPU и ARPPU, но и распределение выручки между сегментами.
Как affiliate-модель меняет цену игрока
В affiliate-канале появляется ещё один слой расходов и распределения риска. Основные модели — CPA, RevShare и Hybrid.
- CPA — фиксированная выплата за квалифицированного FTD. Риск качества игрока после выплаты в большей степени остаётся у оператора.
- RevShare — партнёр получает согласованную долю NGR привлечённой когорты. Его доход зависит от последующей игровой активности и retention.
- Hybrid — сочетает уменьшенный CPA с долей последующего NGR и распределяет риск между сторонами.
Для RevShare одной ставки процента недостаточно: нужно смотреть базу расчёта. Из NGR могут вычитаться бонусы, payment fees, chargebacks, taxes, admin fees и другие предусмотренные договором позиции. На итог также влияет negative carryover: отрицательный результат периода может переноситься вперёд и уменьшать будущую комиссию.
Для оператора affiliate payout — часть acquisition economics. Поэтому высокий RevShare не обязательно хуже высокого CPA: всё зависит от фактического NGR и жизненного цикла привлечённой когорты.
Из чего складываются расходы на одного игрока кроме рекламы
Расходы на игрока не заканчиваются рекламным бюджетом. В зависимости от модели бизнеса к нему относятся:
- маркетинговый CAC, CPA и affiliate commissions;
- welcome bonus, free spins, cashback, reload bonus и loyalty incentives;
- KYC, AML, fraud prevention и compliance;
- комиссии PSP и других payment providers, chargebacks;
- game provider fees и revenue share поставщикам контента;
- platform/PAM и game aggregator;
- gaming taxes, duties и лицензионные расходы, если они относятся к переменным затратам выбранной модели;
- CRM, reactivation и retention costs;
- jackpot contributions и другие продуктовые отчисления.
Состав метрик у операторов различается. Поэтому сравнение CAC, NGR или LTV между двумя операторами корректно только после проверки их определений, числителя, знаменателя и временного окна.
ARPU и ARPPU: полезные средние, но не замена LTV
ARPU показывает средний доход на пользователя, а ARPPU — на платящего пользователя. По ним удобно сравнивать сегменты и динамику, но жизненный цикл они целиком не описывают. Высокий ARPPU за один месяц может сочетаться с быстрым churn, а более умеренный ARPPU — с длительным retention и большим итоговым LTV.
Для оценки цены игрока приходится смотреть сразу на стоимость acquisition, качество FTD, NGR на игрока, retention curve и горизонт LTV.
Почему VIP-игрок не просто «дороже обычного»
VIP или high roller способен создавать большой turnover и высокий потенциальный GGR, но вместе с ним растут риски волатильности, бонусные и сервисные расходы. Крупный выигрыш в отдельном периоде способен сделать NGR такого игрока или всей небольшой когорты отрицательным. Поэтому ценность VIP нельзя определять только суммой депозитов.
Есть и ограничения со стороны responsible gambling, AML, source-of-funds и другие требования конкретной юрисдикции. Игрок с большим оборотом не автоматически является более выгодным: оценка должна учитывать net contribution, риски и применимые ограничения.
Что происходит, если игрок выигрывает у казино
На коротком периоде конкретный игрок может иметь отрицательный GGR для оператора: его выплаченные выигрыши превышают сделанные ставки. Это нормальная часть вероятностной модели. House edge не гарантирует положительный результат на каждом человеке или каждой сессии.
Оператор смотрит не на одну сессию, а на портфель игроков, оборот и достаточно длинный период. Чем меньше выборка и короче период, тем сильнее фактический hold может отклоняться от теоретического преимущества игры.
Регистрация, FTD и активный игрок — не одно и то же
Маркетинговая воронка может выглядеть так: impression → click → landing page → registration → KYC → FTD → first wager → repeat deposit → retained player. На каждом этапе часть аудитории отпадает.
Регистрация говорит о создании аккаунта. FTD фиксирует первый депозит по правилам оператора. Active player показывает игровую активность за выбранный период. Retained player продолжает возвращаться после первоначального привлечения. Именно поэтому дешёвая регистрация может сочетаться с дорогим FTD, а дешёвый FTD — с плохим LTV.
Какие показатели нужны, чтобы посчитать стоимость игрока
Одной цифрой такой расчёт не собрать. Минимальный набор зависит от задачи, но обычно нужны:
| Показатель | Что позволяет проверить |
|---|---|
| Registrations | Размер верхней части конверсионной воронки |
| FTD / QFTD | Количество новых платящих или квалифицированных игроков |
| CAC / CPA | Цена acquisition |
| Deposits и deposit frequency | Денежное поведение игрока |
| Total bets / turnover | Реальный игровой оборот |
| Winnings / cashouts | Выплаты и вывод средств |
| GGR | Валовый игровой результат |
| Bonuses и direct deductions | Нагрузку на валовый доход |
| NGR | Доход после согласованных прямых вычетов |
| Retention / churn | Продолжительность активности |
| LTV | Накопленную ценность игрока |
| Payback | Срок возврата затрат на acquisition |
Формула, которая лучше всего отвечает на вопрос «сколько стоит игрок»
В расчёте лучше сразу развести стоимость и ценность.
Стоимость привлечения игрока = полный acquisition spend / количество квалифицированных новых игроков.
Ценность игрока = накопленный NGR или contribution за выбранный жизненный цикл.
Экономический результат = LTV − CAC − дополнительные переменные расходы, не включённые в LTV.
Здесь критично заранее определить состав каждой метрики. Если LTV уже рассчитан после определённых расходов, повторно вычитать их нельзя. Иначе возникает double counting.
Главные ошибки при оценке игрока
- Считать депозит доходом. Депозит — деньги на балансе, а не GGR.
- Считать оборот доходом. Turnover включает повторное использование игрового баланса.
- Считать GGR чистой прибылью. После GGR остаются прямые вычеты и операционные расходы.
- Сравнивать CPA без LTV. Дешёвый FTD может иметь низкий retention и NGR.
- Сравнивать LTV с разными временными окнами. LTV90 и lifetime LTV — не одна величина.
- Игнорировать определения NGR. Набор вычетов отличается между операторами и договорами.
- Смешивать среднее и распределение. Несколько VIP могут сильно поднять среднее значение когорты.
- Принимать RTP за гарантированный результат отдельного игрока. RTP относится к математике большого числа ставок.
- Сравнивать разные GEO как одинаковые. Регулирование, налоги, платежи, конкуренция и acquisition economics различаются.
Сколько казино зарабатывает на одном игроке
Точную сумму без данных конкретного оператора не посчитать. Смотреть нужно не на депозит и не на один проигрыш, а на когортный NGR/LTV относительно CAC и переменных затрат.
Игрок, который внёс небольшую сумму, но возвращается месяцами, может оказаться ценнее пользователя с крупным первым депозитом и единственной сессией. И наоборот, большой turnover не гарантирует большой NGR: фактические выигрыши, бонусы и расходы способны существенно изменить результат.
Если нужен короткий экономический ответ: игрок стоит казино столько, сколько требуется на его привлечение и обслуживание, а его ценность определяется тем, какой накопленный NGR или contribution он создаёт за жизненный цикл. Разница между этими величинами и скорость её накопления определяют, окупается ли такой игрок.
Короткие ответы
Можно ли считать стоимость игрока по первому депозиту?
Нет. Первый депозит — FTD-событие и характеристика воронки. Он не показывает ни будущий игровой оборот, ни GGR, ни NGR, ни LTV.
Проигрыш игрока равен доходу казино?
На агрегированном игровом уровне проигрыш связан с GGR, но GGR не является чистой прибылью. После него учитываются бонусы, комиссии, налоги и другие расходы согласно модели оператора.
Что важнее — CAC или LTV?
Они имеют смысл в связке. CAC показывает стоимость приобретения, LTV — накопленную ценность. Для unit economics также важны payback period и contribution margin.
Почему два игрока с одинаковым депозитом имеют разную ценность?
Из-за разного turnover, игровых результатов, частоты депозитов, retention, churn, game mix, бонусов, платёжных расходов и длительности активности.
Что такое хороший FTD?
Сам факт FTD не определяет качество. Его нужно оценивать по последующему поведению: повторному депозиту, retention, NGR и LTV соответствующей когорты.
Можно ли назвать среднюю стоимость игрока для всех казино?
Нет. CAC и LTV зависят от GEO, канала привлечения, регулирования, продукта, квалификации FTD, бонусной модели, платежей и качества трафика. Без этих условий средняя цифра вводит в заблуждение.
Рабочая схема расчёта экономики игрока
Traffic → Registration → KYC → FTD → Deposits → Bets/Turnover → Winnings → GGR → Bonuses/Provider Fees/Payment Fees/Taxes → NGR → Retention/Churn → LTV → Payback → Contribution.
В этой цепочке деньги игрока, оборот, проигрыш, доход оператора и цена привлечения не смешиваются в одну сумму. Если известны только депозит или CPA, определить реальную стоимость игрока невозможно. Для расчёта нужны как минимум единое определение квалифицированного игрока, полный CAC, накопленный NGR, временной горизонт и когортные данные по retention. Без этих данных ответ «сколько стоит игрок» остаётся лишь грубой оценкой.
Сергей Попов
Соавтор блога Belobrov & Popov. 52 года. Свыше двух десятилетий специализируется на экономике операторов (GGR и NGR), математических моделях дисперсии и RTP, платёжной инфраструктуре и алгоритмах машинного обучения для анализа риска.
Читайте также по этой теме
Другие исследовательские лонгриды из этого и смежных разделов блога.