
Платёжные провайдеры
Число способов оплаты и минимальная комиссия мало говорят о том, подходит ли платёжный провайдер конкретному проекту. У проектов с повышенным риском проверка начинается с других вопросов: принимает ли провайдер конкретную бизнес-модель, может ли обслуживать...


Число способов оплаты и минимальная комиссия мало говорят о том, подходит ли платёжный провайдер конкретному проекту. У проектов с повышенным риском проверка начинается с других вопросов: принимает ли провайдер конкретную бизнес-модель, может ли обслуживать нужную юридическую структуру и рынки, кто обеспечивает эквайринг, как устроены выплаты, какие требования предъявляются к KYC и AML, какой rolling reserve блокируется и что произойдёт при росте chargeback ratio. Если хотя бы один из этих элементов не совпадает с моделью бизнеса, привлекательный тариф мало что меняет.
Для iGaming задача сложнее обычного интернет-магазина. Платёжная цепочка должна одновременно принимать депозиты, проводить вывод средств, работать с картами и альтернативными методами оплаты, учитывать валюты и географию, отслеживать мошенничество, проходить комплаенс и сохранять работоспособность при отказе одного из маршрутов. PSP, payment gateway, acquirer, cashier и payment orchestrator выполняют разные функции; смешивать эти роли при проектировании системы опасно.
Что такое платёжный провайдер
Payment Service Provider (PSP) — поставщик платёжных сервисов, через которого бизнес подключает приём и, в зависимости от продукта, выплаты денежных средств. PSP может объединять карточный процессинг, банковские переводы, электронные кошельки, локальные APM, antifraud, токенизацию, валютную конвертацию, отчётность и расчёты. Конкретный набор функций зависит от провайдера.
В iGaming термин «платёжный провайдер» часто используют шире и относят к нему почти любую компанию внутри payment stack. В разговоре такое упрощение терпимо. При выборе подрядчика оно уже мешает. Один сервис предоставляет acquiring и фактически участвует в расчётах, другой только передаёт транзакцию, третий соединяет несколько PSP через единый API, а четвёртый специализируется на Pay by Bank или криптовалютных платежах.
| Элемент | Основная функция | Что проверять |
|---|---|---|
| PSP | Платёжный сервис и подключение методов оплаты | Допуск вертикали, рынки, методы, выплаты, тарифы, settlement |
| Payment gateway | Техническая передача платёжных данных и запросов | API, безопасность, токенизация, маршрутизация, отказоустойчивость |
| Acquirer | Эквайринг и расчёты по карточным операциям | Допуск MCC, страны, валюты, MID, reserve, chargeback policy |
| Cashier | Платёжный интерфейс и логика депозитов/выводов | UX, методы, KYC-flow, лимиты, интеграции, локализация |
| Orchestrator | Управление несколькими PSP и маршрутами | Smart routing, cascading, failover, токены, reconciliation |
| Payout provider | Вывод средств пользователям | Скорость, география, лимиты, beneficiary checks, валюты |
Почему iGaming требует отдельной платёжной архитектуры
Карточные операции, связанные с betting и gambling, относятся к специализированной категории merchant activity; в карточной инфраструктуре для gambling используется MCC 7995. Отсюда более жёсткий underwriting. Универсальный процессор, подходящий интернет-магазину или SaaS, может не принимать такой merchant profile вообще либо потребовать отдельное согласование.
Провайдер оценивает не только сайт. В underwriting входят юридическое лицо, лицензия, UBO, целевые страны, источник трафика, прогнозируемый оборот, средний чек, структура депозитов и выплат, AML-процедуры, chargeback history, правила ответственной игры и происхождение средств. Один и тот же PSP может принять одного оператора и отказать другому.
Есть и другая особенность: деньги движутся в обе стороны. Депозит и payout нельзя считать одной операцией с разным знаком. Для вывода могут действовать другие rails, лимиты, проверки получателя и правила source of funds. Возврат на карту, card payout, банковский перевод, электронный кошелёк и криптовалютный вывод имеют разные операционные риски.
География меняет картину ещё сильнее. Предпочитаемый метод оплаты меняется от рынка к рынку. Карты Visa и Mastercard остаются базовым способом во многих странах, но рядом с ними работают SEPA и SEPA Instant, Open Banking, ACH, Interac, iDEAL, BLIK, Pix, UPI, M-Pesa, Multibanco, Bancontact, Boleto, OXXO, e-wallets, prepaid vouchers и mobile money. Большой каталог методов сам по себе не создаёт преимуществ: нужны именно те rails, которыми пользуется целевая аудитория и которые разрешены для конкретной модели.
Как проходит платёж: от игрока до расчёта
При карточном депозите игрок выбирает способ оплаты в cashier. Gateway или PSP получает платёжные данные, применяет токенизацию и проверки, после чего запрос проходит через процессинг к acquiring bank и карточной сети, а затем к issuing bank. Эмитент авторизует или отклоняет операцию. После успешной авторизации наступают clearing и settlement — расчёт между участниками цепочки.
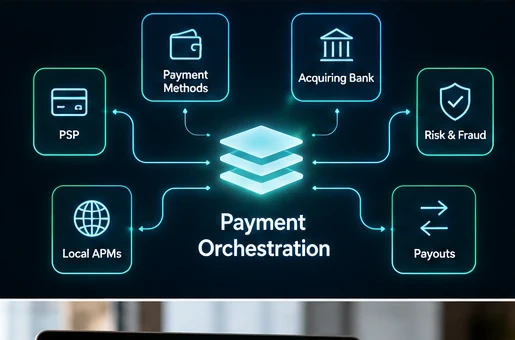
На практике цепочка нередко длиннее. Перед авторизацией применяются device fingerprinting, velocity rules, IP geolocation, fraud scoring, 3-D Secure и SCA там, где они требуются. Orchestration layer может выбрать маршрут по стране, BIN, валюте, сумме и исторической эффективности. При soft decline разрешённая логика может отправить операцию по альтернативному маршруту. При недоступности одного PSP включается failover.
Успешная оплата ещё не завершает процесс: запись должна попасть в player account management и внутренний ledger. Затем reconciliation сопоставляет записи оператора, PSP, acquirer и банка. Несовпадение статусов, сумм, валют или комиссий превращается в финансовую и операционную проблему, поэтому reconciliation — не вспомогательная бухгалтерская функция, а часть payment stack.
Основные типы платёжных провайдеров
Full-stack PSP и acquiring
К этому классу относятся крупные платформы, способные объединять карточный acquiring, альтернативные способы оплаты, fraud management, FX, settlement и выплаты. В международном iGaming-сегменте регулярно встречаются Nuvei, Paysafe, Worldpay, Worldline, Adyen, Checkout.com, Trust Payments, emerchantpay, PXP Financial, Payneteasy, Payvision, Genome, Maxpay и Payroc. Фактическая доступность конкретного продукта определяется договором, лицензией оператора и рынком.
Full-stack сокращает число интеграций и сводит отчётность в одно место, но одновременно концентрирует зависимость от одного партнёра. Если значительная доля депозитов проходит через одного партнёра, изменение risk policy, outage, пересмотр тарифов или прекращение обслуживания затрагивают сразу большой участок платёжного потока.
Open Banking и Pay by Bank
Open Banking и account-to-account платежи переводят средства напрямую между банковскими счетами без классической карточной цепочки. В этой категории заметны Trustly, TrueLayer, Volt, Zimpler, Brite, Yaspa и Token.io. Оператору приходится проверять bank coverage, deposits и payouts, скорость подтверждения, географию, refund flow и способ идентификации плательщика.
Pay by Bank уменьшает зависимость от card acquiring, но не является универсальной заменой картам. Покрытие банков и доступность функций различаются по странам, а привычки пользователей остаются локальными.
Электронные кошельки и prepaid
Skrill, Neteller, paysafecard и ecoPayz давно встроены в экосистему онлайн-платежей. Кошельки позволяют отделить банковскую карту игрока от merchant checkout, а prepaid-механика даёт контроль над суммой пополнения. Возможность вывода проверяют отдельно: метод, удобный для депозита, не всегда поддерживает payout.
Локальные APM
AstroPay, PayRetailers, dLocal, EBANX, Flutterwave, Cellulant, Help2Pay и PPRO используются для расширения локального покрытия. APM ценен не логотипом в cashier, а доступом к rail, которым действительно пользуются на нужном рынке. Для LATAM это могут быть Pix, Boleto и OXXO, для отдельных европейских рынков — BLIK, iDEAL, Bancontact и Multibanco, для Канады — Interac, для Индии — UPI, для ряда африканских рынков — mobile money и M-Pesa.
Криптовалютные процессоры
CoinsPaid, NOWPayments, B2BinPay, CoinGate, Triple-A, BitPay, Alchemy Pay, Banxa и 0xProcessing относятся к криптовалютному сегменту. Через такие решения могут поддерживаться BTC, ETH, USDT, USDC и другие активы, а также конвертация между crypto и fiat.
У криптоплатежей нет классического карточного chargeback, но риск никуда не исчезает. Появляются другие задачи: blockchain analytics, AML screening, wallet risk, происхождение средств, волатильность, conversion spread, custody model и требования конкретной юрисдикции. Stablecoin settlement уменьшает валютную волатильность относительно BTC или ETH, но не отменяет комплаенс.
Payment orchestration и cashier
Praxis Tech/Praxis Cashier, PaymentIQ, Corefy, IXOPAY, Primer, Gr4vy, BridgerPay, Finera, Akurateco и BR-DGE решают другую задачу: соединяют оператора с несколькими процессорами и управляют платёжной логикой. Orchestrator обычно не следует автоматически считать acquirer или держателем средств.
Оркестрация начинает приносить пользу там, где одного платёжного маршрута уже не хватает. Smart routing выбирает PSP по правилам, cascading позволяет использовать следующий допустимый маршрут после определённых отказов, failover снижает зависимость от технической недоступности одного поставщика, а единый reconciliation упрощает сверку нескольких источников.
За этот дополнительный слой приходится платить — и деньгами, и сложностью архитектуры. При одном PSP и небольшом количестве методов отдельная orchestration platform может не окупать внедрение. Отдельно проверяют переносимость токенов: если card tokens невозможно забрать при смене платформы, возникает vendor lock-in.
Какие критерии действительно определяют выбор PSP
1. Лицензия, юридическое лицо и разрешённые рынки
Разговор с провайдером разумнее начинать не с комиссии, а с вопроса: «Вы обслуживаете именно такую юридическую и лицензионную структуру?» Нужны письменные ответы по gambling licence, legal entity, merchant location и странам игроков. MGA, UKGC, Curaçao, Anjouan и локальные лицензии создают разные условия банковского доступа и compliance. Наличие лицензии само по себе не гарантирует подключение.
Глобальное покрытие PSP нельзя автоматически переносить на Россию, даже если проект ориентирован на русскоязычную аудиторию. Поддержка валюты, карты или международного бренда ещё не означает, что провайдер принимает соответствующую географию и бизнес-модель. Актуальную доступность нужно подтверждать у PSP и банковских партнёров до интеграции.
2. Acquiring и merchant account
До подписания договора выясняют, кто фактически выступает acquirer, где открывается MID и на ком лежит merchant risk. Aggregator и direct acquiring дают разный уровень контроля. Local acquiring обычно помогает сократить cross-border friction там, где он доступен, но требует соответствующей структуры и одобрения.
Запросите список поддерживаемых стран, currencies, card schemes, правила descriptor, лимиты и основания для заморозки или прекращения processing. Если acquiring route скрыт за формулировкой «глобальное покрытие», оценить устойчивость предложения невозможно.
3. Approval rate, а не только processing fee
Низкая комиссия бесполезна, если значительная часть легитимных платежей получает decline. сравнивают authorization/approval rate в одинаковом контексте: страна, BIN, тип карты, валюта, new/returning player, 3DS status и размер транзакции.
Не следует принимать общий процент одобрения PSP за прогноз для собственного трафика. Реальная проверка — пилот или контролируемое распределение части потока с одинаковой структурой транзакций. Отдельно анализируются hard decline, soft decline и false decline.
4. Полная стоимость, а не одна ставка
Total cost включает processing fee, interchange и scheme fees там, где они выделяются отдельно, cross-border markup, FX, payout fee, refund fee, chargeback fee, minimum monthly commitment, gateway/orchestration fee и стоимость дополнительных модулей. Для high-risk merchant существенен rolling reserve — доля средств, которую провайдер удерживает на определённый период для покрытия потенциальных обязательств.
Сравнивать предложения корректно на модели собственного оборота: число депозитов, средний чек, payout ratio, валютный микс, доля APM, refunds и disputes. «2,5%» и «3%» ничего не говорят о том, какой вариант дешевле после FX, reserve и payout costs.
5. Settlement и ликвидность
T+1, T+2, T+7 обозначают временной лаг между расчётным событием и перечислением средств в соответствии с условиями конкретного договора. Чем длиннее settlement cycle и выше reserve, тем больше оборотного капитала требуется оператору.
Особенно важно моделировать deposits и withdrawals вместе. Быстрый payout при медленном settlement создаёт кассовый разрыв. Treasury, reserve и payout liquidity должны рассчитываться как одна система.
6. Выплаты
Проверьте, какие методы поддерживают не только pay-in, но и pay-out, можно ли возвращать средства на исходный инструмент, как работает verification beneficiary, какие действуют transaction limits и какие операции требуют enhanced due diligence. Instant payout имеет ценность только там, где он действительно доступен для нужной страны, банка и платёжного метода.
7. Fraud, chargebacks и dispute management
iGaming сталкивается с card testing, account takeover, stolen credentials, friendly fraud, bonus abuse и использованием подставных счетов для вывода. Система защиты должна оценивать не только отдельную транзакцию, но и поведение аккаунта: device, IP, velocity, историю депозитов, смену платёжного инструмента и связь между pay-in и pay-out.
Для карточных споров важны alerts и инструменты representment. В экосистеме dispute prevention встречаются Verifi и Ethoca; для fraud и identity-задач — SEON, Sift, Ravelin, GeoComply, Sumsub, Jumio, Onfido и Veriff. Это не замена PSP, а соседние элементы risk stack.
8. KYC, KYB и AML
KYC проверяет клиента, KYB — бизнес, UBO-проверка устанавливает конечных бенефициаров. AML-контроль включает sanctions и PEP screening, transaction monitoring, source of funds и при необходимости enhanced due diligence. Требования должны быть связаны с депозитами и выводами: платёжная система не должна жить отдельно от player-account controls.
Провайдер может предлагать встроенные KYC/AML-модули или ожидать, что оператор подключит их самостоятельно. Это нужно выяснить до разработки cashier flow, иначе повторная верификация увеличит friction и создаст разрыв между payment и compliance data.
9. API и качество интеграции
У зрелого PSP нужны понятная API documentation, sandbox, webhooks, idempotency, стабильные transaction statuses, tokenization, инструменты refund/payout и прозрачные error codes. Hosted Checkout сокращает объём собственной обработки чувствительных данных, тогда как глубокая API-интеграция даёт больше контроля над UX.
Для карточных данных критичен PCI DSS scope. Нельзя оценивать интеграцию только по сроку «подключим за неделю»: важны сертификация, тестирование edge cases, monitoring, rollback и поддержка после запуска.
Как сравнивать провайдеров без маркетингового шума
| Критерий | Что запросить | Красный флаг |
|---|---|---|
| Допуск бизнеса | Письменное подтверждение vertical + jurisdiction | «Подключаем всех» без underwriting |
| Acquiring | Страны, MID, схема acquiring, currencies | Непонятно, кто acquirer |
| Стоимость | Полный fee schedule и reserve | Показывается только базовая ставка |
| Settlement | Цикл, валюты, минимумы, hold conditions | Нет условий release reserve |
| Payout | Rails, лимиты, SLA, beneficiary checks | «Мгновенные выплаты» без географии |
| Risk | Fraud rules, 3DS, dispute tools, monitoring | Нет разделения fraud и chargeback |
| Integration | API, sandbox, webhooks, status model | Нет тестовой среды или документации |
| Continuity | Failover, второй PSP, export tokens/data | Жёсткий vendor lock-in |
Сравнение должно проходить на одном наборе сценариев. Например: карточный депозит нового игрока, повторный one-click deposit, банковский депозит, отклонённая операция, возврат, частичный refund, вывод выигрыша, смена платёжного инструмента, крупный payout и недоступность основного PSP. Если поставщик не может показать поведение системы в этих случаях, список функций мало информативен.
Почему одного платёжного провайдера часто недостаточно
Single-PSP архитектура проще: одна интеграция, один договор, одна отчётность. Она может быть рациональной на старте, если провайдер полностью закрывает целевой рынок. Проблема появляется, когда бизнес выходит в новые страны или становится критичной отказоустойчивость.
Multi-PSP stack позволяет распределять методы и маршруты. Один партнёр может обеспечивать card acquiring, второй — Open Banking, третий — локальные APM, четвёртый — crypto, а payout provider — выплаты. Orchestrator или cashier middleware объединяет их в единую логику.
Но «больше PSP» не означает «лучше». Каждый новый connector требует contract management, reconciliation, monitoring, compliance review и поддержки. Оптимальная архитектура — минимальное количество поставщиков, которое закрывает необходимые рынки и обеспечивает приемлемый резервный маршрут.
Smart routing, cascading и failover: в чём разница
Smart routing выбирает маршрут до отправки операции, используя правила или данные: страну, BIN, валюту, сумму, payment method, стоимость и исторический approval rate. Cascading определяет, можно ли после конкретного отказа попробовать другой допустимый маршрут. Failover переключает поток при технической недоступности сервиса.
Без ограничений retry-логика способна ухудшить ситуацию: увеличить стоимость, создать дубли, вызвать лишние проверки или повторять транзакцию, которую нельзя повторять. правила должны учитывать decline codes, idempotency и требования платёжных сетей.
Локальные методы оплаты важнее длинного каталога
Платёжная локализация состоит не только из валюты интерфейса. Пользователь ожидает знакомый способ оплаты, понятный банковский flow и предсказуемый вывод. regional coverage нужно проверять на уровне конкретного rail.
- Европа: карты, SEPA/SEPA Instant, Open Banking, iDEAL, BLIK, Bancontact, Multibanco, e-wallets.
- LATAM: Pix, Boleto, OXXO, локальные bank transfer и cash-based methods.
- Северная Америка: карты, ACH, Instant Bank Transfer, Interac в Канаде и специализированные gaming payment products.
- Азия: bank transfer, UPI и многочисленные локальные wallets/APM в зависимости от страны.
- Африка: mobile money, M-Pesa, bank transfer и региональные агрегаторы.
Для каждой страны полезно составить payment matrix: метод, доля ожидаемого трафика, поддержка deposit/payout, валюта, provider, стоимость, settlement, refund, chargeback model и резервный маршрут. Такой документ быстро показывает, какие «700 методов» реально нужны бизнесу.
Что чаще всего ломается после запуска
Высокий decline rate. Причина может находиться у issuer, acquirer, в 3DS-flow, fraud rules или неверной маршрутизации. Простая смена PSP без сегментации decline codes не гарантирует улучшения.
Рост chargebacks. Нужно разделить fraud, friendly fraud, service disputes и ошибки descriptor. Иначе команда лечит разные причины одним antifraud-фильтром и увеличивает false declines.
Задержки выплат. Узкое место может быть не у payout API, а в KYC, source-of-funds review, внутреннем approval, недостатке liquidity или банковском cut-off.
Проблемы reconciliation. Особенно заметны при нескольких PSP, currencies и частичных refunds. Нужен единый transaction ID mapping и правила обработки asynchronous statuses.
Vendor lock-in. Он возникает, когда токены, routing rules, payment history или интеграционная логика невозможно перенести. План выхода из договора стоит проектировать до подписания договора.
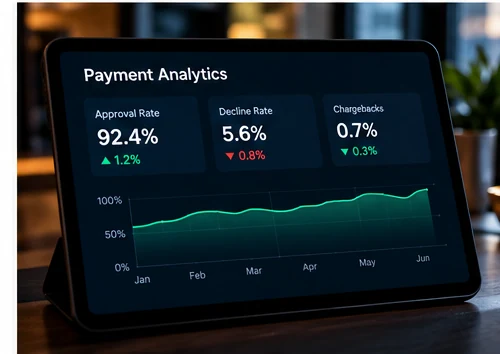
Метрики платёжной системы
Один оборот почти ничего не говорит о качестве работы PSP. Набор метрик должен показывать эффективность, риск и стоимость:
- authorization и approval rate по рынку, BIN, issuer и payment method;
- decline rate с разделением hard и soft declines;
- доля false declines;
- deposit conversion от открытия cashier до успешной оплаты;
- chargeback и fraud rate;
- среднее и медианное время payout;
- settlement delay и объём средств в reserve;
- стоимость успешной транзакции с учётом FX и дополнительных fees;
- uptime каждого connector;
- доля операций, ушедших в cascading/failover;
- reconciliation mismatch rate.
Показатели сравнивают по сегментам, а не одной средней цифрой. Средний approval rate скрывает ситуацию, когда один рынок работает хорошо, а другой системно теряет депозиты.
Порядок подключения платёжного провайдера
- Определить рынки и юридическую модель. Зафиксировать licence, legal entity, страны игроков, валюты, прогнозируемый volume и типы игр.
- Составить payment matrix. Отделить обязательные методы от желательных и определить deposit/payout requirements.
- Пройти предварительный eligibility check. Получить подтверждение, что PSP рассматривает конкретный merchant profile.
- Запросить коммерческое предложение. Сравнить не только processing fee, но и reserve, settlement, FX, payout, chargeback и minimum commitments.
- Проверить acquiring route. Понять, кто открывает MID, где проходит settlement и какие рынки действительно одобрены.
- Провести technical due diligence. Проверить API, sandbox, webhooks, tokenization, 3DS, PCI DSS scope, refunds и payouts.
- Согласовать risk/compliance flow. Связать KYC, AML, fraud rules, responsible gambling controls и withdrawal verification.
- Протестировать edge cases. Decline, timeout, duplicate request, partial refund, chargeback, PSP outage и manual review.
- Запустить ограниченный поток. Измерять approval, conversion, fraud, cost и payout SLA до масштабирования.
- Подготовить резервный маршрут. Определить условия переключения и процедуру действий при остановке processing.
Когда PSP лучше исключить из shortlist
Провайдер не подходит, если не подтверждает обслуживание нужной vertical и jurisdiction; не раскрывает существенные условия reserve и settlement; не поддерживает необходимые выплаты; не объясняет acquiring model; не имеет подходящих локальных rails; предоставляет слабую API-документацию; не позволяет нормально выгружать transaction data; либо создаёт критическую зависимость без резервного маршрута.
Отдельный сигнал риска — обещание гарантированного approval rate или «нулевых блокировок». Решение по карточной операции зависит от нескольких участников, включая issuer, а risk policy может меняться. Корректный поставщик описывает механизм повышения acceptance и границы своей ответственности, а не гарантирует результат, который не контролирует полностью.
Платёжные провайдеры, которые встречаются в международной iGaming-инфраструктуре
При первичном исследовании рынка компании полезнее раскладывать по ролям, а не сводить в единый рейтинг.
| Роль | Примеры | Типичная задача |
|---|---|---|
| Full-stack / acquiring | Nuvei, Paysafe, Worldpay, Worldline, Adyen, Checkout.com, Trust Payments, emerchantpay, PXP Financial | Карты, acquiring, APM, settlement, risk |
| Open Banking | Trustly, TrueLayer, Volt, Zimpler, Brite, Yaspa, Token.io | Pay by Bank, account-to-account |
| Orchestration / cashier | Praxis Tech, PaymentIQ, Corefy, IXOPAY, Primer, Gr4vy, BridgerPay, Finera, Akurateco, BR-DGE | Multi-PSP routing и единая интеграция |
| Crypto | CoinsPaid, NOWPayments, B2BinPay, CoinGate, Triple-A, BitPay, Alchemy Pay, Banxa, 0xProcessing | Crypto pay-in/pay-out и конвертация |
| Regional / APM | AstroPay, PayRetailers, dLocal, EBANX, Flutterwave, Cellulant, Help2Pay, PPRO | Локальные способы оплаты |
| Wallet / prepaid | Skrill, Neteller, paysafecard, ecoPayz | Wallet и prepaid flows |
| US gaming payments | Sightline Payments/Play+, PayNearMe, VIP Preferred, Pavilion Payments | Специализированные решения для регулируемых рынков США |
Присутствие компании в списке не означает, что она подключит любой iGaming-проект или работает с оператором, связанным с Россией. Он показывает роли и бренды, которые используются в международном payment ecosystem. Проверка eligibility проводится по текущим условиям самого провайдера.
Частые вопросы
Чем PSP отличается от payment gateway?
Gateway прежде всего обеспечивает технический канал передачи платёжных запросов. PSP предоставляет платёжный сервис и может объединять gateway, acquiring connections, APM, risk и settlement. На практике один поставщик способен продавать обе функции, поэтому названия в коммерческих предложениях пересекаются.
Что такое acquirer?
Acquirer — участник карточной платёжной цепочки на стороне merchant, обеспечивающий приём карточных операций и расчёты в соответствии со своей лицензией и правилами платёжных систем. Именно поэтому наличие красивого checkout ещё не означает наличие подходящего acquiring для gambling merchant.
Что означает MCC 7995?
MCC 7995 — merchant category code, используемый для gambling transactions. Он влияет на risk classification и правила обслуживания карточных операций. Конкретные условия подключения определяет acquirer и его партнёры.
Можно ли работать только с одним PSP?
Да, если один поставщик закрывает нужные рынки, методы, выплаты и требования к устойчивости. Второй PSP или orchestrator становится полезнее по мере роста географии, оборота и стоимости простоя. Добавлять поставщиков только ради количества невыгодно.
Что важнее: комиссия или approval rate?
Их нужно считать вместе. Более дешёвый processing с низким approval rate может давать худшую экономику. Сравнивают стоимость успешного платежа, conversion, fraud losses, FX, reserve и операционные расходы.
Зачем нужен rolling reserve?
Rolling reserve — часть средств merchant, временно удерживаемая для покрытия потенциальных chargebacks и других обязательств. Процент, срок удержания и порядок release должны быть зафиксированы в договоре и включены в модель ликвидности.
Нужна ли payment orchestration?
Она оправдана, когда есть несколько PSP/acquirer, сложная география, необходимость smart routing, cascading, failover и централизованного reconciliation. При простой архитектуре дополнительный слой может лишь увеличить стоимость и сложность.
Какие способы оплаты нужны в первую очередь?
Те, которые соответствуют конкретным рынкам и поддерживают требуемые deposit/payout flows. Базовый набор часто включает карты, банковские переводы или Open Banking и несколько локальных APM. E-wallets, prepaid и crypto добавляются по фактическому спросу и регуляторной допустимости.
Как проверить провайдера до интеграции?
До интеграции подтверждают vertical eligibility и geography, запрашивают полную тарифную сетку, выясняют acquiring model, reserve и settlement, проверяют payout coverage, API и sandbox, согласуют KYC/AML и fraud flow. После этого имеет смысл запускать пилот на ограниченном трафике. Финальное решение принимают по собственным данным approval, conversion, cost и risk, а не по рекламному количеству методов оплаты.
Практическая схема выбора
Отбор начинается с лицензии, legal entity и стран игроков. Для каждого рынка задают обязательные payment methods и payout rails; провайдеры, не принимающие нужную вертикаль или юрисдикцию, на этом этапе отпадают. Оставшиеся предложения сравниваются по acquiring, approval rate, total cost, reserve, settlement, payouts, risk tooling и API. Удобство dashboard, скорость интеграции и дополнительные функции оценивают уже среди тех, кто прошёл этот фильтр.
Устойчивая платёжная инфраструктура обычно строится не вокруг «лучшего PSP», а вокруг контролируемой цепочки: player → cashier → KYC/risk → gateway/PSP → acquirer или альтернативный rail → settlement → reconciliation → payout. Для multi-provider модели между cashier и процессорами добавляется orchestration layer. У каждого узла должны быть понятный владелец, метрика, резервный сценарий и способ проверить результат.
В итоге провайдера проверяет сам платёжный поток, а не ширина каталога или известность бренда: нужный рынок должен быть разрешён, депозит — успешно проходить, легитимный игрок — не получать лишний decline, вывод — укладываться в согласованный SLA, риск — контролироваться, а деньги — предсказуемо попадать в settlement. Всё остальное имеет смысл оценивать после этих условий.
Сергей Попов
Соавтор блога Belobrov & Popov. 52 года. Свыше двух десятилетий специализируется на экономике операторов (GGR и NGR), математических моделях дисперсии и RTP, платёжной инфраструктуре и алгоритмах машинного обучения для анализа риска.
Читайте также по этой теме
Другие исследовательские лонгриды из этого и смежных разделов блога.